Czy pomieszczenie gospodarcze to powierzchnia użytkowa?
Tak, w większości definicji pomieszczenie gospodarcze, takie jak spiżarnia czy schowek, wlicza się do powierzchni użytkowej, ale nie do powierzchni użytkowej mieszkalnej, czyli PUM. Wynik zależy od celu pomiaru i rodzaju pomieszczenia: inaczej liczy się metraż do projektu domu, inaczej do podatku, a inaczej powierzchnię lokalu mieszkalnego. Wyjątki dotyczą przede wszystkim piwnic, strychów, pralni, suszarni, komórek na opał oraz części pomieszczeń o zbyt niskiej wysokości.
- Od czego zależy, czy pomieszczenie gospodarcze wlicza się do powierzchni użytkowej?
- Co to jest pomieszczenie gospodarcze?
- Czy schowek i spiżarnia w mieszkaniu wliczają się do powierzchni użytkowej?
- Pomieszczenie gospodarcze w domu: powierzchnia użytkowa pomocnicza
- Jak jest liczona powierzchnia użytkowa domu z pomieszczeniem gospodarczym?
- Czy pomieszczenie gospodarcze liczy się do podatku od nieruchomości?
- Czy pomieszczenie gospodarcze wlicza się do PUM?
- Jakich pomieszczeń nie wliczamy do powierzchni użytkowej?
- Najczęstsze błędy przy liczeniu pomieszczenia gospodarczego
- Jak ustalić, czy Twoje pomieszczenie gospodarcze się wlicza: krok po kroku
Od czego zależy, czy pomieszczenie gospodarcze wlicza się do powierzchni użytkowej?
Decyduje cel pomiaru, bo powierzchnia użytkowa nie ma w polskim prawie jednej definicji. To samo pomieszczenie może zostać wliczone przy projektowaniu domu, a pominięte przy liczeniu powierzchni lokalu według innego przepisu.
Poradnik o wyliczaniu powierzchni użytkowej budynku wskazuje cztery najważniejsze sposoby jej liczenia: na potrzeby projektu budynku, podatku od nieruchomości, podatku od spadków i darowizn oraz praw i obowiązków lokatorskich. Przy projekcie trzeba sięgnąć jednocześnie do Prawa budowlanego, rozporządzenia w sprawie warunków technicznych, jakim powinny odpowiadać budynki, oraz Polskiej Normy. Poniższa tabela zbiera, jak pomieszczenie gospodarcze wypada w każdym z tych ujęć.
| Cel pomiaru | Podstawa | Pomieszczenie gospodarcze | Najważniejsze zastrzeżenia |
|---|---|---|---|
| Projekt domu | PN-ISO 9836:1997 | Wlicza się jako powierzchnia użytkowa pomocnicza | Część zajęta przez piec grzewczy trafia do powierzchni usługowej |
| Podatek od nieruchomości | Ustawa o podatkach i opłatach lokalnych | Nie jest wymienione wśród wyłączeń | Wyłączone są klatki schodowe i szyby dźwigowe |
| Lokal mieszkalny (najem, prawa lokatorów) | Ustawa o ochronie praw lokatorów | Wlicza się jako pomieszczenie służące gospodarczym potrzebom lokatora, np. spiżarnia | Bez pralni, suszarni, wózkowni, strychów, piwnic, komórek na opał oraz szaf i schowków w ścianach |
| Statystyka publiczna | Definicja GUS | Wlicza się na zasadach podobnych jak przy lokalu | Dodatkowo bez garaży, hydroforni i kotłowni |
| PUM | Podział na powierzchnię mieszkalną i pomocniczą | Nie wlicza się | PUM obejmuje tylko pomieszczenia do stałego pobytu ludzi |
Co to jest pomieszczenie gospodarcze?
Pomieszczenie gospodarcze to pomieszczenie pomocnicze, które służy potrzebom gospodarstwa domowego, a nie stałemu pobytowi ludzi, np. spiżarnia, schowek, komórka czy magazyn opału. Opisane niżej definicje powierzchni użytkowej nie wyodrębniają go jedną nazwą, tylko opisują funkcją: jako pomieszczenia służące mieszkalnym i gospodarczym potrzebom lokatora lub mieszkańców.
Sama nazwa na rzucie nie przesądza sprawy. Spiżarnia mieści się w definicji powierzchni użytkowej lokalu, a komórka przeznaczona do przechowywania opału już nie. Podobnie pralnia i suszarnia: choć mają gospodarczy charakter, ustawa o ochronie praw lokatorów wyłącza je z powierzchni użytkowej lokalu. Szczegóły dla tego pomieszczenia opisuje tekst czy pralnia wlicza się do powierzchni użytkowej.
Czy schowek i spiżarnia w mieszkaniu wliczają się do powierzchni użytkowej?
Tak, spiżarnia i inne pomieszczenia służące gospodarczym potrzebom lokatora wliczają się do powierzchni użytkowej lokalu, ale szafy i schowki w ścianach już nie. Tak wynika z definicji w ustawie z 21 czerwca 2001 r. o ochronie praw lokatorów, mieszkaniowym zasobie gminy i o zmianie Kodeksu cywilnego.
Według opracowania o definicjach powierzchni użytkowej ustawa ta obejmuje pokoje, kuchnie, spiżarnie, przedpokoje, hole, korytarze, łazienki oraz inne pomieszczenia służące mieszkalnym i gospodarczym potrzebom lokatora, bez względu na ich przeznaczenie i sposób użytkowania. Nie zalicza się natomiast balkonów, tarasów, loggii, antresoli, szaf i schowków w ścianach, pralni, suszarni, wózkowni, strychów, piwnic i komórek przeznaczonych do przechowywania opału.
Definicja powierzchni użytkowej mieszkania w słowniku GUS jest bardzo podobna: obejmuje m.in. spiżarnię, garderobę, obudowaną werandę, ganek i inne pomieszczenia służące gospodarczym potrzebom mieszkańców. Poza nią zostają balkony, tarasy, loggie, antresole, pralnie, suszarnie, wózkownie, strychy, piwnice i komórki na opał, a także garaże, hydrofornie i kotłownie. GUS dodaje kilka doprecyzowań:
- schody w budynku z jednym mieszkaniem wlicza się do powierzchni użytkowej, a przy dwóch i więcej mieszkaniach schody i powierzchnia pod nimi są częścią ogólnokomunikacyjną,
- w budynku typu wiejskiego z reguły wlicza się sień, chyba że łączy ona część mieszkalną z częścią inwentarską lub gospodarczą, na tej samej kondygnacji jest przedpokój albo sień służy kilku mieszkaniom jako wspólny korytarz,
- w domu w budowie, który jest już częściowo zamieszkany, uwzględnia się tylko wykończone pokoje i pomieszczenia pomocnicze.
Garderoba jest w tej definicji wymieniona wprost, co szerzej opisuje artykuł czy garderoba wlicza się do powierzchni użytkowej. Jeśli schowek przypisany do mieszkania jest piwnicą, w obu definicjach nie powiększa powierzchni użytkowej lokalu. Więcej o tym w tekście czy piwnica to powierzchnia użytkowa.
Pomieszczenie gospodarcze w domu: powierzchnia użytkowa pomocnicza
W projekcie domu jednorodzinnego pomieszczenie gospodarcze zalicza się do powierzchni użytkowej pomocniczej według normy PN-ISO 9836:1997. Norma dzieli powierzchnię użytkową na podstawową (pokoje, sypialnie, salony) i pomocniczą, która pełni funkcję służebną wobec podstawowej.
W opisie zasad liczenia powierzchni domu jednorodzinnego do powierzchni pomocniczej zaliczono kuchnię, łazienkę, WC, spiżarkę, pomieszczenia gospodarcze, schody, magazyn opału i garaż, a także loggie, balkony i tarasy. Kotłownia przeznaczona wyłącznie do tej funkcji trafia do powierzchni usługowej. Jeśli piec grzewczy stoi w pomieszczeniu gospodarczym, do powierzchni usługowej zalicza się tylko powierzchnię zajętą przez piec, a resztę pomieszczenia do powierzchni użytkowej pomocniczej.
Inne opracowania podają węższą listę. W artykule o powierzchni użytkowej domu schowki i pomieszczenia gospodarcze należą do pomieszczeń pomocniczych wliczanych do powierzchni użytkowej, ale niezagospodarowane poddasze, kotłownia, garaż i ogród zimowy są wymienione jako niewliczane. Rozbieżność między tymi ujęciami dotyczy więc głównie garażu i kotłowni. Pomieszczenie gospodarcze w obu ujęciach pozostaje w powierzchni użytkowej.
Co zaliczamy do powierzchni użytkowej budynku?
Do powierzchni użytkowej budynku mieszkalnego zalicza się pomieszczenia mieszkalne (pokoje, sypialnie, salony) oraz pomocnicze: kuchnie, łazienki, przedpokoje, korytarze, garderoby, schowki i pomieszczenia gospodarcze. Granice tej listy, czyli status garażu, kotłowni, balkonów i schodów, zależą od przepisu lub normy, według której liczysz.
Jak jest liczona powierzchnia użytkowa domu z pomieszczeniem gospodarczym?
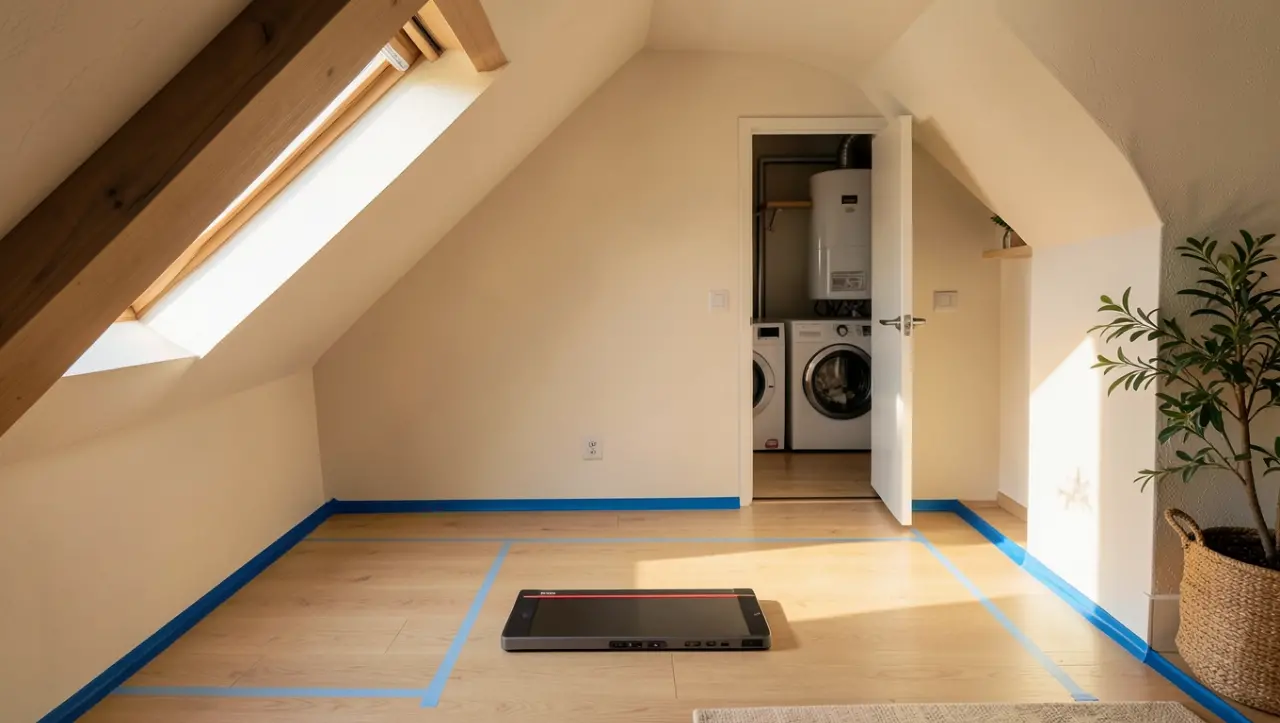
Powierzchnię użytkową mierzy się po wewnętrznej stronie ścian, a części pomieszczeń o niskiej wysokości liczy się częściowo albo wcale. Szczegóły pomiaru zależą od przyjętej metody:
- norma PN-ISO 9836:1997 przewiduje pomiar w świetle ścian w stanie surowym, niewyprawionym; przy pomiarze po wykończeniu norma podaje wartości, o jakie trzeba powiększyć wynik, by zbliżyć się do pomiaru w stanie surowym,
- ustawa o podatkach i opłatach lokalnych liczy powierzchnię po wewnętrznej długości ścian na wszystkich kondygnacjach,
- w ujęciu normowym do powierzchni użytkowej nie wlicza się rzutu otworów okiennych i drzwiowych, nisz w ścianach zewnętrznych ani trwałych ścianek działowych.
Pomieszczenie gospodarcze pod skosami
Pomieszczenie gospodarcze na poddaszu liczy się według wysokości: część o wysokości od 2,20 m w 100%, od 1,40 m do 2,20 m w 50%, a niższą niż 1,40 m pomija się. Taką zasadę podaje poradnik ARCHON+ o obliczaniu powierzchni użytkowej, który przypomina też, że w projektowaniu powierzchnię użytkową określa się według rozporządzenia w sprawie szczegółowego zakresu i formy projektu budowlanego oraz normy PN-ISO 9836.
Przykład: schowek na poddaszu ma 5 m2 podłogi przy wysokości co najmniej 2,20 m, 3 m2 przy wysokości między 1,40 a 2,20 m i 1 m2 niższy niż 1,40 m. Według tej zasady do powierzchni użytkowej trafia 5 m2 + 50% z 3 m2, czyli 6,5 m2, a nie 9 m2.
W opisanym wyżej podziale według PN-ISO 9836 pojawia się inny próg: wlicza się tylko pomieszczenia lub ich części o wysokości co najmniej 1,90 m. Opracowania różnią się więc w tej kwestii. Przy skosach sprawdź, której metody wymaga dokument, do którego liczysz metraż: projekt, deklaracja podatkowa czy umowa.
Czy pomieszczenie gospodarcze liczy się do podatku od nieruchomości?
Co do zasady tak, jeśli znajduje się w budynku: definicja z ustawy o podatkach i opłatach lokalnych wyłącza z powierzchni użytkowej tylko klatki schodowe i szyby dźwigowe, a pomieszczeń gospodarczych wśród tych wyłączeń nie wymienia.
Jak wyjaśnia artykuł o tym, co to jest powierzchnia użytkowa, ustawa liczy sumę powierzchni pomieszczeń po wewnętrznej długości ścian i wyklucza z niej klatki schodowe oraz szyby dźwigowe. Za kondygnacje uważa się w tej ustawie również garaże podziemne, piwnice, sutereny i poddasza użytkowe. Podobną definicję zawiera ustawa z 28 lipca 1983 r. o podatku od spadków i darowizn.
Pomieszczenie gospodarcze a limit 300 m2 w VAT
Przy VAT na budowę domu sposób liczenia pomieszczeń pomocniczych bywa sporny. Interpretacja indywidualna IBPP2/443-1042/12/AB Dyrektora Izby Skarbowej w Katowicach z 8 stycznia 2013 r. dotyczyła domu z garażem, strychem, kotłownią i pomieszczeniem gospodarczym w bryle budynku oraz wyliczenia 300 m2 powierzchni użytkowej, o których mowa w art. 41 ust. 12b ustawy o podatku od towarów i usług. Organ uznał stanowisko wnioskodawcy za prawidłowe w zakresie wyboru definicji, ale nieprawidłowe w zakresie sposobu wyliczenia powierzchni. Przy limitach podatkowych bezpieczniej oprzeć się na interpretacji dla własnego stanu faktycznego niż na ogólnym poradniku.
Czy pomieszczenie gospodarcze wlicza się do PUM?
Nie. Powierzchnia użytkowa mieszkalna (PUM) obejmuje tylko pomieszczenia przeznaczone do stałego pobytu ludzi, a pomieszczenia techniczne i gospodarcze są z niej wyłączone.
W poradniku o różnicy między powierzchnią użytkową a PUM do PUM nie zalicza się łazienek, korytarzy, przedpokojów oraz pomieszczeń technicznych i gospodarczych, a w niektórych klasyfikacjach inwestorskich także kuchni. Powierzchnia użytkowa jest więc pojęciem szerszym. Jeśli w ofercie lub umowie widzisz dwie wartości metrażu, sprawdź, do której z nich przypisano pomieszczenie gospodarcze.
Jakich pomieszczeń nie wliczamy do powierzchni użytkowej?
Najczęściej poza powierzchnią użytkową zostają balkony, tarasy, loggie, piwnice, strychy, pralnie, suszarnie, wózkownie i komórki na opał, a w części definicji także garaże i kotłownie. Lista zmienia się z celem pomiaru, dlatego przy każdym wyłączeniu podajemy, gdzie występuje:
- klatki schodowe i szyby dźwigowe: wyłączone w definicji podatkowej,
- balkony, tarasy, loggie, antresole: wyłączone w ustawie o ochronie praw lokatorów i w definicji GUS, choć w podziale według PN-ISO 9836 balkony, loggie i tarasy trafiają do powierzchni pomocniczej,
- pralnie, suszarnie, wózkownie, strychy, piwnice i komórki na opał: wyłączone w ustawie o ochronie praw lokatorów i w definicji GUS,
- szafy i schowki w ścianach: wyłączone w ustawie o ochronie praw lokatorów,
- garaże, hydrofornie i kotłownie: wyłączone w definicji GUS; kotłownia o wyłącznie tej funkcji to w ujęciu normowym powierzchnia usługowa,
- części o niskiej wysokości: poniżej 1,40 m według zasady z poradnika ARCHON+, poniżej 1,90 m według opisu podziału z PN-ISO 9836,
- otwory okienne i drzwiowe, nisze w ścianach zewnętrznych, trwałe ścianki działowe: nie wchodzą do powierzchni w ujęciu normowym.
Najczęstsze błędy przy liczeniu pomieszczenia gospodarczego
Większość pomyłek wynika z użycia niewłaściwej definicji albo z pominięcia wysokości pomieszczenia. Najczęściej spotykane błędy to:
- mieszanie powierzchni użytkowej z PUM i oczekiwanie, że schowek podniesie metraż mieszkalny,
- przyjmowanie jednej definicji do wszystkich celów, np. liczenie metrażu do umowy najmu według zasad projektowych,
- wliczanie komórki na opał, pralni czy piwnicy do powierzchni lokalu, choć ustawa o ochronie praw lokatorów je wyłącza,
- liczenie całej podłogi schowka pod skosem bez redukcji dla części niższych niż 2,20 m,
- przenoszenie całego pomieszczenia z piecem do powierzchni usługowej, gdy w ujęciu normowym wyłącza się tylko miejsce zajęte przez piec.
Jak ustalić, czy Twoje pomieszczenie gospodarcze się wlicza: krok po kroku
Zacznij od celu pomiaru, potem sprawdź położenie, funkcję i wysokość pomieszczenia. Kolejność działań:
- Ustal cel: projekt domu, podatek od nieruchomości, spadek lub darowizna, najem lokalu, oferta sprzedaży.
- Sprawdź, czy pomieszczenie leży w obrysie budynku lub lokalu, czy osobno, jako piwnica, strych albo komórka poza mieszkaniem.
- Określ funkcję: spiżarnia i schowek to co innego niż komórka na opał, pralnia czy kotłownia.
- Zmierz powierzchnię po wewnętrznej stronie ścian, a przy skosach podziel ją według wysokości.
- Porównaj wynik z dokumentem, w którym metraż ma się znaleźć, i sprawdź, czy odróżnia on powierzchnię użytkową od PUM.
- Przy wątpliwościach podatkowych oprzyj się na interpretacji przepisów dla własnej sytuacji, a nie na ogólnym zestawieniu.